Wenn Betriebsausstattung beschädigt wird oder verloren geht
Waren, Einrichtung und technische Ausstattung absichern
In Maschinen, Waren, Einrichtung und technischer Ausstattung kann ein erheblicher Teil des betrieblichen Kapitals gebunden sein. Feuer, Leitungswasser, Einbruchdiebstahl oder weitere versicherte Gefahren können entsprechend hohe Schäden verursachen.
Eine Betriebsinhaltsversicherung kann versicherte Schäden an der Betriebseinrichtung und weiteren betrieblichen Werten abdecken. Ich berücksichtige bei der Auswahl unter anderem die vorhandenen Werte, die betriebliche Nutzung und den benötigten Leistungsumfang.
Betriebs-Inhaltsversicherung
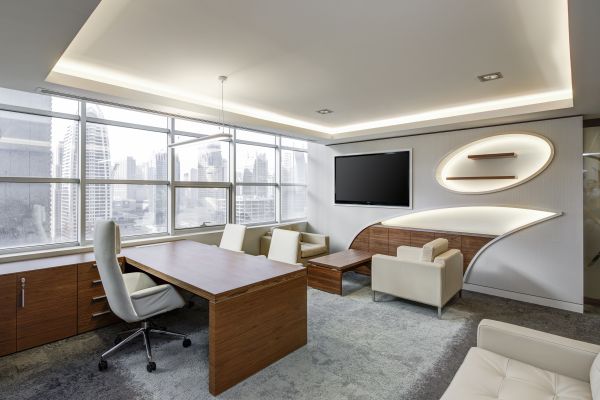
Zur so genannten Inhaltsversicherung zählen der Schutz gegen Feuer, Leitungswasserschäden, Sturm, Glasschäden, Einbruch und Diebstahl.
"Gebündelte Geschäftsversicherung"
All diese Sachrisiken können gleichzeitig in einer "Gebündelten Geschäftsversicherung" abgesichert werden – durch die Zusammenfassung in einer solchen Kombipolice lassen sich diese Gefahren zu einem deutlich günstigeren Preis und mit weniger Aufwand versichern, als dies durch mehrere Einzelverträge möglich wäre.
Die Gebündelte Geschäftsversicherung kann zudem einen finanziellen Schutz bei Betriebsunterbrechungen einschließen: muss die betriebliche Tätigkeit – etwa nach einem Brand, Rohrbruch oder einem anderen Schaden – zeitweise eingestellt werden, sichert die Betriebsunterbrechungsversicherung den entgangenen Gewinn und die laufenden Betriebskosten wie Löhne und Gehälter.
Sie bezahlt außerdem Maßnahmen, um die Betriebsfähigkeit zu erhalten oder möglichst schnell wieder herzustellen – zum Beispiel die Kosten für Leihmaschinen.
FAQ Betriebs-Inhaltsversicherung
Was genau zählt zum "Inhalt" eines Betriebs – nur die Einrichtung, oder auch Waren und Vorräte?
In der Regel sind Betriebseinrichtung, technische Ausstattung, Waren und Vorräte gemeinsam versicherbar. Der genaue Umfang wird individuell auf Ihren Betrieb abgestimmt.
Lohnt sich eine gebündelte Geschäftsversicherung auch für kleinere Betriebe?
Ja, gerade bei kleineren Betrieben zahlt sich die Kombination mehrerer Risiken in einer Police oft besonders aus – durch weniger Verwaltungsaufwand und meist günstigere Konditionen als bei Einzelverträgen.
Wie lange läuft die Leistung bei einer Betriebsunterbrechung?
Das hängt vom gewählten Tarif ab – üblich sind Haftzeiten von mehreren Monaten bis zu einem Jahr. Welcher Zeitraum für Ihren Betrieb sinnvoll ist, kläre ich gerne im persönlichen Gespräch.
Sind auch Elementarschäden wie Hochwasser in der Betriebs-Inhaltsversicherung enthalten?
Nicht automatisch – das ist meist eine optionale Erweiterung. Ob dieser Einschluss für Ihren Standort relevant ist, prüfe ich gerne gemeinsam mit Ihnen.
Zurück zur Übersicht für Unternehmen.