Was gehört zu Ihrem Hausrat – und wie ist er abgesichert?
Wenn persönliche Gegenstände beschädigt oder zerstört werden
Möbel, Elektrogeräte, Kleidung und andere persönliche Gegenstände können zusammen einen erheblichen Wert haben. Werden sie beispielsweise durch Feuer, Leitungswasser, Einbruchdiebstahl, Sturm oder Hagel beschädigt oder zerstört, können hohe Kosten entstehen.
Eine Hausratversicherung ersetzt versicherte Schäden im Rahmen der vereinbarten Leistungen und Versicherungssummen.
Hausratversicherung
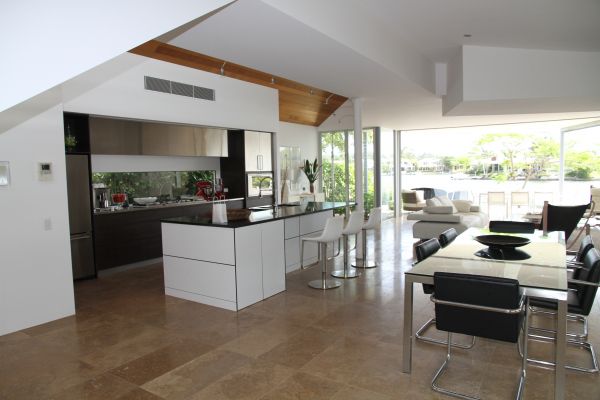
Die Hausratversicherung ersetzt Schäden an Gegenständen der eigenen Wohnungseinrichtung bei Feuer, Einbruch, Vandalismus, Leitungswasser, Sturm und Hagel. Eine Hausratversicherung ist immer dann sinnvoll, wenn bei einem Totalschaden die Neueinrichtung der Wohnung finanziell Schwierigkeiten bereiten würde.
Zur Einrichtung gehören unter anderem auch Haustiere, Bargeld bis 1000 Euro, Teppiche, elektrische Geräte, geliehene Sachen, Gartengeräte und die Campingausrüstung. Bezahlt wird grundsätzlich der Wiederbeschaffungswert.
Leistungsumfang
Umfassende Leistung
Mit einer Hausratversicherung schützen Sie Ihre gesamte Habe gegen Einbruchdiebstahl, Raub, Brand, Vandalismus, Blitzschlag, Explosion, Leitungswasser-, Sturm- und Hagelschäden.
Auch ungewöhnliche Risiken wie etwa Schäden durch Fahrzeuganprall oder Flugzeugabsturz werden vom Versicherer ersetzt. Je nach Tarif erhält der Versicherte Ersatz, sogar bei Gefriergutschäden nach Stromausfall, bei Schlüsselverlust oder bei Schäden nach inneren Unruhen.
Der Versicherer ersetzt im Regelfall den Wiederbeschaffungswert des zerstörten oder gestohlenen Hausrats. Bei beschädigten Sachen werden die erforderlichen Reparaturkosten ersetzt, maximal der Wiederbeschaffungspreis.
Neben den eigentlichen Sachschäden werden bis zu einer Höchstgrenze auch Hotelkosten ersetzt, wenn die Wohnung nach einem Versicherungsfall unbewohnbar geworden ist. Das gleiche gilt auch für Rückreise oder Umzugskosten nach einem besonders schweren Versicherungsfall.
Wer braucht sie?
Auf eine Hausratversicherung sollten Sie nicht verzichten, wenn der Wert Ihres Hausrats so hoch ist, dass die Zerstörung etwa durch einen - gar nicht so seltenen - Wohnungsbrand, durch Einbruch oder auch durch Vandalismus oder Naturereignisse einen empfindlichen finanziellen Schaden für Sie bedeuten kann.
Das ist häufig der Fall, wenn Sie über die Jahre den Wert Ihrer Wohnungseinrichtung gesteigert haben, etwa durch die Anschaffung exklusiver Möbel oder einer hochwertigen Küche. Auch der Wert der Unterhaltungselektonik kann beträchtliche Summen erreichen.
Wichtig auch für junge Leute
Die Hausratversicherung kann schon für junge Leute wichtig sein: der Hausratschutz über die Eltern fällt mit dem Auszug in die erste eigene Wohnung weg, jetzt muss man selbst für den richtigen Versicherungsschutz sorgen. Schon eine kleine Unachtsamkeit - etwa eine umgefallene Kerze - kann zum Totalschaden führen. Das ist besonders belastend, wenn man sein Bankkonto für das neue Wohnzimmer, die Designer-Einbauküche oder die schicken Schlafzimmermöbel bis zum letzten Cent geplündert hatte.
Spätestens die Neuanschaffung der Verluste nach einem Schaden zeigt, wie wichtig eine gute Hausratversicherung bereits für junge Menschen ist.
Vorsicht Unterversicherung
Eingeschränkte Leistungen
Die Versicherungssumme in der Hausratversicherung sollte dem Betrag entsprechen, der im Ernstfall für die Neuanschaffung des Hausrats aufgewendet werden müsste. Trotzdem setzen viele Verbraucher die Versicherungssumme zu niedrig an.
Das kann im Ernstfall verhängnisvoll sein: stellt sich im Schadenfall heraus, dass man unterversichert ist, kann der Versicherer die Entschädigung kürzen. Dann wird etwa bei einem Einbruch oder Brand nur ein Teil des Schadens ersetzt.
Beträgt etwa die Versicherungssumme 40.000 Euro bei einem Gesamtwert des Hausrats von inzwischen 60.000 Euro, ist man mit 33 Prozent unterversichert. Kommt es dann beispielsweise beim Wohnungsbrand zu einem Schaden von 12.000 Euro, ersetzt die Hausratversicherung nur zwei Drittel, also 8.000 Euro.
Tipp: Prüfen Sie regelmäßig, ob Hausrat und Versicherungssumme noch übereinstimmen - und passen Sie die Police rechtzeitig an.
Viele Anbieter verzichten auf das Recht, die Entschädigung bei Unterversicherung zu kürzen, wenn man den Hausrat mit einer festen Summe von ca. 600 - 700 Euro pro Quadratmeter absichert. Das lohnt sich bei teuer eingerichteten Wohnungen. Wer- etwa in der ersten eigenen Wohnung - noch wenig Wertvolles besitzt, kann dagegen sparen, wenn er den Wert seines Hausrates wie bei einer Inventur berechnet - einfach alle Wertgegenstände auflisten und die Wiederbeschaffungswerte addieren.
Aber: die Versicherungssumme rechtzeitig erhöhen, wenn der Hausrat durch wertvolle Neuanschaffungen ergänzt wird. Manche Unternehmen bieten Spezialtarife für junge Leute an, die ihre erste Wohnung versichern. Es lohnt sich, immer wieder die Preise zu vergleichen: einige Gesellschaften werben mit niedrigen Tarifen, um neue Kunden zu gewinnen. Durch Wechsel zu einem günstigen Anbieter können Verbraucher deshalb kräftig sparen.
Die Kosten
Ein guter Hausratversicherungsschutz ist günstiger zu haben, als Sie denken. Eine Versicherungssumme von 50.000 Euro bekommen Sie im Standardschutz schon für einen Beitrag von deutlich unter 100 Euro jährlich.
Wichtig: Vor Abschluss einer Hausratversicherung sollten Sie eine Liste aller Wertgegenstände in Ihrem Haushalt mit dem geschätzten Wert anfertigen. Auch Kaufquittungen sollten Sie aufbewahren, von Antiquitäten können Sie Fotos machen.
Diese Liste hilft Ihnen dann, den Wert Ihres Hausrats abzuschätzen und so die richtige Versicherungssumme festzulegen. Im Schadenfall können Sie anhand dieser Liste dann den Schaden prüfen. Fachleute empfehlen „über den Daumen“ eine Versicherungssumme von ca. 650 Euro pro Quadratmeter.
Was muss ich beachten?
Bestimmte Risiken sind im Standard-Hausratschutz nur eingeschränkt versichert. Je nach Versicherer und Tarif können das z.B. Fahrraddiebstahl oder Sturmschäden sein.
Fahrräder besonders sichern
Fahrräder sind am Versicherungsort zwar gegen alle Grundgefahren versichert - wird ein Rad außerhalb des Versicherungsortes entwendet, leisten die Versicherer in der Regel nur, wenn das Rad ausreichend gesichert war, z.B. durch ein Sicherheitsschloss. Wird das Fahrrad zwischen 22 Uhr abends und 6 Uhr morgens gestohlen, leistet der Versicherer, wenn sich das Rad zum Zeitpunkt des Diebstahls in Wohnung, Keller oder Garage befand (mittlerweile verzichten einige Hausratversicherer auf diese sogenannte Nachtklausel).
Ausnahme: der Besitzer war zu dieser Zeit mit dem Rad noch unterwegs. Die Versicherungssumme für Fahrräder ist häufig eingeschränkt, der Versicherungsnehmer muss im Schadenfall oft eine Selbstbeteiligung übernehmen. In manchen Fällen verlangen die Versicherer für den Einschluss von Fahrrädern einen Mehrbeitrag.
Sturmschäden ab Windstärke 8
Und für Sturmschäden gilt: Hausratversicherer treten nur für solche Sturmschäden ein, die bei Windstärke 8 oder mehr entstanden sind. Zu diesem Zweck führen die Versicherer ein Sturmregister, das regelmäßig mit aktuellen Wetterdaten gefüttert wird.
Außerhalb der Wohnung
Wenn der Hausrat auf Reisen geht
Immer wieder kommt es vor, dass Hausrat vorübergehend oder für längere Zeit außerhalb der versicherten Wohnung aufbewahrt wird. Aber keine Sorge: in aller Regel ist Hausrat mitversichert, der sich während Reisen oder wegen Ausbildung, Wehr- oder Zivildienst oder wegen beruflichen Aufenthaltes des Versicherungsnehmers vorübergehend außerhalb der versicherten Wohnung befindet.
Neben der Versicherungsdauer kann bei Außenlagerung von Hausrat allerdings die Versicherungssumme eingeschränkt sein. Während eines Umzugs sind grundsätzlich die alte und die neue Wohnung gleichzeitig versichert- vorausgesetzt, man wechselt den Wohnort innerhalb Deutschlands. Mit dem endgültigen Wohnungswechsel, spätestens jedoch zwei Monate nach Umzugsbeginn, ist dann nur noch die neue Bleibe versichert.
Wichtig: Durch den Wohnungswechsel ändert sich oft auch der Wert des Hausrats: wer eine größere Wohnung bezieht, schafft oft mehr Einrichtung an, so dass der Gesamtwert die alte Versicherungssumme übersteigt. Deshalb nach einem Umzug unbedingt prüfen, ob die Versicherungssumme noch dem aktuellen Wert des Hausrats entspricht. Wenn nicht, die Police umgehend anpassen!
Hochwasser Check
Wie gefährdet ist Ihre Region - Jetzt den Check machen:
MEINE EMPFEHLUNG
Hausrat Einfach Komplett – Die Haftpflichtkasse
Bei der Hausratversicherung kommt es auf mehr an als die klassischen Schäden durch Feuer, Einbruch, Leitungswasser oder Sturm. Gerade zusätzliche Leistungen und gute Versicherungsbedingungen können im Schadenfall einen wichtigen Unterschied machen.
Deshalb gehört „Einfach Komplett“ der Haftpflichtkasse zu den Hausrattarifen, die ich gerne empfehle. Der Tarif bietet einen umfangreichen Leistungsumfang und enthält unter anderem Erweiterte Vorsorge, Besitzstandsgarantie, Wertsachen bis zur Versicherungssumme sowie eine Außenversicherung bis zur Versicherungssumme für bis zu zwölf Monate.
Besonders interessant finde ich die Erweiterte Vorsorge: Ist ein Schaden im eigenen Vertrag nicht eingeschlossen, kann unter bestimmten Voraussetzungen trotzdem Versicherungsschutz bestehen, wenn ein entsprechender Schaden zum Zeitpunkt des Schadenereignisses in einem allgemein zugänglichen Tarif eines anderen deutschen Versicherers mitversichert gewesen wäre. Die genauen Voraussetzungen und Ausschlüsse ergeben sich aus den Versicherungsbedingungen.
„Ein leistungsstarker Hausrattarif mit vielen Details, auf die es im Schadenfall ankommen kann.“
Achim Keller · Versicherungsmakler
Zurück zur Übersicht für Privatkunden.
Verwandte Themen: Wohngebäudeversicherung